Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Individuelle Lösung
Top-Angebote
Produkte zum Begriff Individuelle Lösung:
-
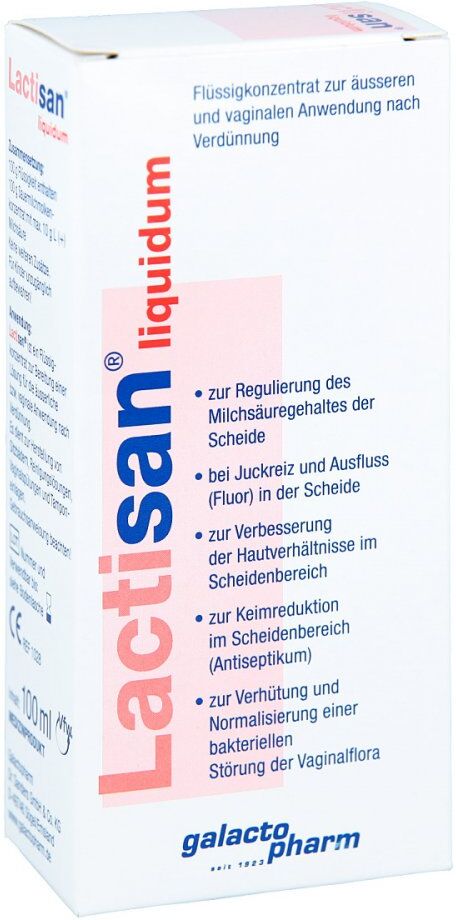
Lactisan LösungAnwendungsgebiet von Lactisan Lösung- Verbesserung der Hautverhältnisse im Scheidenbereich (Feuchtigkeitsregulierung)- Keimreduktion mit Ausnahme von Lactobazillen im Vulva- und Perianalbereich (Anitseptikum)- Verhütung und Normalisierung einer bakteriellen Störung der VaginalfloraWirkstoffe / Inhaltsstoffe / Zutaten100 mg (R)-Milchsäure1 g Sauermolke KonzentratGegenanzeigenGegen alle Arzneimittel können Überempfindlichkeitsreaktionen auftreten, dann müssen Sie das Medikament sofort absetzen. Wenn schon eine Allergie gegen den Wirkstoff oder einen der sonstigen Bestandteile des Arzneimittels bekannt ist, darf es nicht angewendet werden.DosierungFür Sitzbäder: 10 ml zu 90 ml oder 990 ml Wasser (1:10-1:100) geben. Bäder mehrmals am Tag wiederholen. Auch zur Vorbeugung (Prophylaxe) geeignet.Zur Reinigung des Genitalbereiches:10 ml zu 40 ml Wasser (1:5) geben. Mehrmals am Tage anzuwenden.Zur Vaginalspülung:10 ml zu 40 ml Wasser (1:5) geben. Mehrmals am Tag anzuwenden. Zur Vaginalspülung sollte eine Vaginaldusche verwendet werden. Spülungen mehrmals am Tag wiederholen.Tamponeinlagen:Je nach Verträglichkeit Tampons in ca. 15 ml Lösungen von 1:5 oder 1:10 eintauchen. Tampons in die Scheide einführen. Mehrmals am Tag wiederholen.Einnahmezur äußeren bzw. vaginalen AnwendungPatientenhinweiseDie Anwendung richtet sich nach der Sachlage und kann zeitlich unbegrenzt wiederholt werden. Das Präparat sollte auch nach Besserung der Symptome für weitere 8 Wochen angewendet werden.SchwangerschaftWährend Schwangerschaft und Stillzeit sollten Sie Medikamente möglichst nur nach Absprache mit Ihrem Arzt oder Apotheker einnehmen!HinweiseSicherheitshinweise: Vor Kinder unzugänglich aufbewahren. Der Kontakt mit den Augen ist zu vermeiden. Lactisan Lösung können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,74 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Infectodell LösungAnwendungsgebiet von Infectodell LösungDas Präparat wird äußerlich bei Befall mit Dellwarzen (Molluscum contagiosum, eine virusbedingte Hauterkrankung) angewendet.Es führt zu einer Auflösung virusbefallener Zellen und dadurch zu einer Abwehrreaktion der Haut im Bereich der Dellwarze.Ziel der Behandlung ist eine kleinflächige, schmerzlose Entzündung. Sobald diese abheilt, kommt es auch zur Abheilung der Dellwarze.Bitte beachten Sie: Dieses Arzneimittel ist nicht geeignet zur Behandlung von gewöhnlichen Warzen (Verrucae). Falls Sie nicht sicher sind, ob Sie bzw. Ihr Kind an Dellwarzen oder gewöhnlichen Warzen leiden, sollten Sie vor der Anwendung von diesem Präparat Ihren Arzt fragen.Wirkstoffe / Inhaltsstoffe / Zutaten50 mg Kalium hydroxidWasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden:in Augennäheauf bereits entzündeten Dellwarzenauf Schleimhäuten (Mund- oder Genitalbereich), offenen Wunden oder aufgekratzter Hautzur Behandlung von gewöhnlichen Warzen, Alterswarzen, Muttermalen sowie Hühneraugen und anderen Hautverhornungenbei Säuglingen und Kleinkindern unter 2 Jahrenbei bekannter Neigung zu überschießender Narbenbildung (hypertrophe Narben, Keloide)bei Personen mit angeborener oder erworbener Immunschwäche (z. B. HIV-Infektion bzw. Behandlung mit Medikamenten, die das Immunsystem unterdrücken), da hierfür bisher keine ausreichenden Erfahrungen vorliegen.DosierungWenden Sie das Arzneimittel immer genau nach den Anweisungen in an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Tragen Sie zweimal täglich mit dem Spatel eine geringe Menge Lösung punktgenau auf die Dellwarzen auf und lassen Sie die Lösung eintrocknen.Der spezielle Spatel sorgt dafür, dass nur eine sehr kleine, aber ausreichende Menge Lösung aufgetragen wird. So wird die gesunde Haut um die Dellwarze geschont.Beenden Sie die AnwendungBeenden Sie die Anwendung, sobald eine Entzündung die Abhei12,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Individuelle Lösung:
-
AOMEI OneKey Recovery Customization | Individuelle Recovery- & Backup-LösungAOMEI OneKey Recovery Customization – Individuelle Backup- & Wiederherstellungslösung für professionelle Systeme Professionelle Lösung für individuelle System-Backup-, Recovery- und Wiederherstellungsprozesse – ideal für Unternehmen, Techniker und angepasste IT-Umgebungen. Digitale Lieferung per E-Mail Professionelle Recovery- & Backup-Lösung Ideal für Unternehmen & IT-Dienstleister Kauf auf Rechnung für Unternehmen möglich Individuelle Recovery-Anpassungen Optimiert für professionelle IT-Prozesse Unterstützung moderner Wiederherstellungsumgebungen Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Backup- und Recovery-Lösungen für moderne IT-Umgebungen." Professionelle Recovery- & Wiederherstellungslösung AOMEI OneKey Recovery Customization ermöglicht individuelle Backup-, Wiederherstellungs- und Recovery-Prozesse innerhalb moderner IT- und Unternehmensumgebungen. Die Lösung eignet sich ideal für Unternehmen, Techniker und professionelle IT-Dienstleister mit Fokus auf Datensicherheit, Recovery-Management und strukturierte Wiederherstellung. Ihr konkreter Nutzen Professionelle System-Backup-Lösung Individuelle Recovery-Anpassungen Optimiert für professionelle IT-Umgebungen Ideal für Techniker und Unternehmen Unterstützung moderner Wiederherstellungsprozesse Professionelle Backup- und Recovery-Architektur AOMEI Funktionen im Überblick System-Backup und Wiederherstellung Individuelle Recovery-Konfigurationen Optimiert für professionelle IT-Prozesse Notfall-Recovery für Windows-Systeme Wiederherstellung kompletter Systemumgebungen Professionelle Backup- und Sicherheitswerkzeuge AOMEI Lösungen im Vergleich Funktion Standard Customization System-Backup ✔ Enthalten ✔ Erweiterte Funktionen Recovery-Funktionen Standard ✔ Individuell anpassbar IT-Integration Basis ✔ Professionelle Integration Unternehmensumgebungen Kleine Umgebungen ✔ Professionelle IT-Infrastrukturen Empfehlung Private Nutzung ✔ Unternehmen & Techniker Datensicherheit & moderne Recovery-Prozesse AOMEI OneKey Recovery Customization unterstützt moderne Backup-, Wiederherstellungs- und Datensicherungsprozesse innerhalb professioneller IT- und Unternehmensumgebungen. Die Lösung ermöglicht strukturierte Recovery-Prozesse, individuelle Wiederherstellungskonzepte und professionelle Absicherung wichtiger Systemdaten. Die professionelle Sicherheits- und Recovery-Architektur unterstützt moderne Unternehmensanforderungen und kann im Kontext strukturierter NIS-2 Server-Infrastrukturen relevant sein. Professionelle Backup- & Wiederherstellungslösung Optimiert für Recovery, Datensicherung und moderne IT-Umgebungen. Jetzt digital bereitstellen und Systeme professionell absichern.622,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
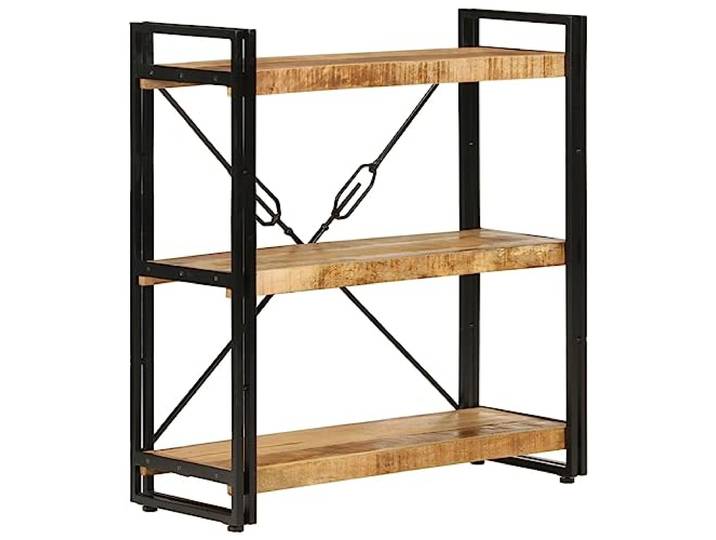
KTHLBRH Regal mit 3 Böden aus massivem Mangoholz und robustem Eisengestell für Bücher, Zeitschriften und Dekoartikel – Individuelle Holzmaserung, Stauraum Lösung<p>Das <strong>KTHLBRH Regal</strong> vereint Funktionalität und Stil in einem einzigartigen Design. Gefertigt aus <strong>massivem Mangoholz</strong> und einem robusten <strong>Eisengestell</strong>, bietet dieses Regal nicht nur ausreichend Platz für Bücher und Zeitschriften, sondern auch für dekorative Artikel. Die individuelle Holzmaserung macht jedes Regal zu einem <strong>Unikat</strong>, das durch seine handgefertigte Verarbeitung besticht.</p><p>Mit einem authentischen <strong>Industriestil</strong> fügt sich das Regal harmonisch in verschiedene Wohnkonzepte ein. Der stabile Stahlrahmen mit <strong>Pulverbeschichtung</strong> sorgt für hohe Stabilität und Langlebigkeit, während die mehrfach polierte und lackierte Oberfläche eine glatte Haptik bietet und gleichzeitig einen beständigen Schutz gewährleistet. Die natürliche Optik des Massivholzes verleiht deinem Raum eine warme und einladende Atmosphäre.</p><p>Das Regal ist ideal geeignet zur <strong>Aufbewahrung</strong> und Präsentation von Büchern, Dokumenten und dekorativen Gegenständen. Mit seiner praktischen Größe und dem durchdachten Design ist es eine perfekte <strong>Stauraum-Lösung</strong> für jedes Zuhause. Die braune Farbe des Regals ergänzt die natürliche Holzmaserung und sorgt für ein harmonisches Gesamtbild in deinem Wohnraum.</p>176,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lactisan LösungAnwendungsgebiet von Lactisan Lösung- Verbesserung der Hautverhältnisse im Scheidenbereich (Feuchtigkeitsregulierung)- Keimreduktion mit Ausnahme von Lactobazillen im Vulva- und Perianalbereich (Anitseptikum)- Verhütung und Normalisierung einer bakteriellen Störung der VaginalfloraWirkstoffe / Inhaltsstoffe / Zutaten100 mg (R)-Milchsäure1 g Sauermolke KonzentratGegenanzeigenGegen alle Arzneimittel können Überempfindlichkeitsreaktionen auftreten, dann müssen Sie das Medikament sofort absetzen. Wenn schon eine Allergie gegen den Wirkstoff oder einen der sonstigen Bestandteile des Arzneimittels bekannt ist, darf es nicht angewendet werden.DosierungFür Sitzbäder: 10 ml zu 90 ml oder 990 ml Wasser (1:10-1:100) geben. Bäder mehrmals am Tag wiederholen. Auch zur Vorbeugung (Prophylaxe) geeignet.Zur Reinigung des Genitalbereiches:10 ml zu 40 ml Wasser (1:5) geben. Mehrmals am Tage anzuwenden.Zur Vaginalspülung:10 ml zu 40 ml Wasser (1:5) geben. Mehrmals am Tag anzuwenden. Zur Vaginalspülung sollte eine Vaginaldusche verwendet werden. Spülungen mehrmals am Tag wiederholen.Tamponeinlagen:Je nach Verträglichkeit Tampons in ca. 15 ml Lösungen von 1:5 oder 1:10 eintauchen. Tampons in die Scheide einführen. Mehrmals am Tag wiederholen.Einnahmezur äußeren bzw. vaginalen AnwendungPatientenhinweiseDie Anwendung richtet sich nach der Sachlage und kann zeitlich unbegrenzt wiederholt werden. Das Präparat sollte auch nach Besserung der Symptome für weitere 8 Wochen angewendet werden.SchwangerschaftWährend Schwangerschaft und Stillzeit sollten Sie Medikamente möglichst nur nach Absprache mit Ihrem Arzt oder Apotheker einnehmen!HinweiseSicherheitshinweise: Vor Kinder unzugänglich aufbewahren. Der Kontakt mit den Augen ist zu vermeiden. Lactisan Lösung können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,74 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Individuelle Lösung
-
Infectodell LösungAnwendungsgebiet von Infectodell LösungDas Präparat wird äußerlich bei Befall mit Dellwarzen (Molluscum contagiosum, eine virusbedingte Hauterkrankung) angewendet.Es führt zu einer Auflösung virusbefallener Zellen und dadurch zu einer Abwehrreaktion der Haut im Bereich der Dellwarze.Ziel der Behandlung ist eine kleinflächige, schmerzlose Entzündung. Sobald diese abheilt, kommt es auch zur Abheilung der Dellwarze.Bitte beachten Sie: Dieses Arzneimittel ist nicht geeignet zur Behandlung von gewöhnlichen Warzen (Verrucae). Falls Sie nicht sicher sind, ob Sie bzw. Ihr Kind an Dellwarzen oder gewöhnlichen Warzen leiden, sollten Sie vor der Anwendung von diesem Präparat Ihren Arzt fragen.Wirkstoffe / Inhaltsstoffe / Zutaten50 mg Kalium hydroxidWasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden:in Augennäheauf bereits entzündeten Dellwarzenauf Schleimhäuten (Mund- oder Genitalbereich), offenen Wunden oder aufgekratzter Hautzur Behandlung von gewöhnlichen Warzen, Alterswarzen, Muttermalen sowie Hühneraugen und anderen Hautverhornungenbei Säuglingen und Kleinkindern unter 2 Jahrenbei bekannter Neigung zu überschießender Narbenbildung (hypertrophe Narben, Keloide)bei Personen mit angeborener oder erworbener Immunschwäche (z. B. HIV-Infektion bzw. Behandlung mit Medikamenten, die das Immunsystem unterdrücken), da hierfür bisher keine ausreichenden Erfahrungen vorliegen.DosierungWenden Sie das Arzneimittel immer genau nach den Anweisungen in an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Tragen Sie zweimal täglich mit dem Spatel eine geringe Menge Lösung punktgenau auf die Dellwarzen auf und lassen Sie die Lösung eintrocknen.Der spezielle Spatel sorgt dafür, dass nur eine sehr kleine, aber ausreichende Menge Lösung aufgetragen wird. So wird die gesunde Haut um die Dellwarze geschont.Beenden Sie die AnwendungBeenden Sie die Anwendung, sobald eine Entzündung die Abhei12,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sherzai, Ayesha: Die Alzheimer-LösungDie Alzheimer-Lösung , Das wissenschaftlich erprobte Programm zur Prävention und Behandlung von Alzheimer - Die Ergebnisse der bisher größten Alzheimer-Studie , Schalter & Relais > Autoelektrik , Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Sherzai, Ayesha~Sherzai, Dean, Übersetzung: Knüllig, Christina, Seitenzahl/Blattzahl: 400, Keyword: alternative heilmethoden; alzheimer demenz; alzheimer ernährung; alzheimer ist heilbar; alzheimer lüge; alzheimer revolution; alzheimer verstehen; alzheimer vorbeugen; buch; bücher; demenz verstehen; fitness; fitness kochbuch; gehirnjogging; gesundheit; medizin; ratgeber, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suedwest Verlag, Verlag: Suedwest Verlag, Verlag: Südwest, Länge: 231, Breite: 157, Höhe: 40, Gewicht: 646, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.